加盟店に売上の5%を設定したとき、売上が落ちた月にも利益は残るでしょうか。FC本部がフランチャイズのロイヤリティ相場を調べるなら、他社の料率と併せて、自社の加盟店損益と支援にかかる原価を確認する必要があります。
本部と加盟店の両方で採算を確認してから、募集資料に載せる料率を決めます。 売上歩合・定額・粗利分配では計算の土台が異なり、広告分担金やシステム料も別に発生します。率だけをそろえても総負担は比較できません。
ここではFC本部の立ち上げ・加盟開発の担当者に向け、公式の料金例、仮定による損益試算、説明会で使う確認シートを整理しました。加盟を検討している方も、本部から渡された条件表の点検に使えます。
相場を比較するときは算定基礎をそろえる
ロイヤリティは、商標の使用や運営ノウハウ、経営指導などに対して、本部へ継続的に支払う対価です。契約によって含まれる支援と支払方法が異なります。公正取引委員会のガイドラインも、金額だけでなく算定方法・徴収時期・徴収方法を事前に開示することが望ましいとしています。
売上歩合・定額・粗利分配の違い
| 方式 | 計算の土台 | 月ごとの動き | 本部が決めておくこと |
|---|---|---|---|
| 売上歩合 | 対象売上 × 料率 | 売上に応じて変動 | 税込・税抜、値引き・返品、対象外売上の扱い |
| 定額 | 月額、席数・台数などの契約単位 | 単位や契約額が同じなら売上に連動しない | 店舗規模、休業、増席などの変更条件 |
| 粗利分配 | 契約で定めた粗利 × 料率 | 売上と算定原価に応じて変動 | 原価に含む項目、廃棄・値引き・棚卸差異の扱い |
売上歩合5%と粗利分配30%を、そのまま高低で比べることはできません。たとえば売上500万円、算定原価175万円と仮定すると、売上の5%は25万円、粗利325万円の30%は97.5万円です。これは方式の違いを説明するための計算で、いずれも推奨料率や実在ブランドの条件ではありません。
粗利は店舗の最終利益とは異なります。 粗利から人件費や家賃などを支払うため、営業赤字でも粗利に対するロイヤリティが発生することがあります。公取委は、廃棄ロス原価を売上原価に算入しない算式では、算入する場合よりロイヤリティ額が高くなる点にも注意を促しています。粗利分配なら自動的に赤字を避けられる、という説明はできません。
公式の料金例から分かる比較の注意点
今回の調査では、全業種に共通するロイヤリティの相場や中央値として使える公的統計を確認できませんでした。参考になるのは、算定基礎と条件が分かる各本部の公表資料です。
次の2件は方式の個別例で、業界平均や加盟先の推奨ではありません。
| 公式の個別例 | 公表されているロイヤリティ | 別に確認する負担 |
|---|---|---|
| コメダの加盟条件 | 1席あたり月1,500円。90席なら月13万5,000円、消費税別 | 加盟金、研修、店舗施工指導料など。1店舗一律の定額ではなく席数に応じる |
| マクドナルドの加盟条件 | 店舗の合計売上に対して3% | 広告宣伝費4.5%、インフラサービスフィー0.7%、レントロイヤルティーなどが別に記載されている |
料金の確認日は2026年11月19日です。マクドナルドの参照ページでは各料率の税の扱いまで明記されていないため、税込・税別を補っていません。適用条件や最新額は各本部へ確認してください。
本部が参考にしたいのは、その額を自社に当てはめることよりも、何を単位に徴収し、どの支援・費用を別建てにしているかという設計です。席数、売上、粗利といった単位を選ぶ理由を、自社の運営と支援内容から説明できるようにします。
加盟金・保証金・毎月の負担を分ける
ロイヤリティだけで加盟店の採算を判断すると、開業時の資金負担や継続費用を取り落とします。初期費用は開業までの資金計画へ、毎月の負担は店舗損益へ分けて記入してください。
| 費用 | 条件表で確認する内容 | 損益・資金計画での見方 |
|---|---|---|
| 加盟金 | 対価の範囲、支払時期、返還・解約条件 | 開業資金に入れ、会計処理は税理士等に確認する |
| 研修費・開業支援費 | 対象人数、日数、交通宿泊費、再受講費 | 本部負担と加盟店負担を切り分ける |
| 保証金 | 担保する債務、精算・控除・返還条件 | 支払時の資金拘束と終了時の精算を確認する |
| ロイヤリティ | 算定基礎、率・額、最低額・上限 | 売上減少時も含めて月額を計算する |
| 広告・システム等 | 使途、任意・必須、料金改定、解約条件 | ロイヤリティと合計した月額を計算する |
| 指定仕入れ | 商品の価格、必須購入、物流費、在庫の扱い | 店舗原価と在庫資金に入れる |
保証金は、契約終了時に支払額が全額戻ると決めつけないこと。 契約で定めた債務や未払金の精算などにより返還額が変わり得ます。本部側も、預かり金を加盟金と同じ売上のように扱って資金計画を立てないよう、会計処理を確認します。
ロイヤリティ0円でも総額を点検する
ロイヤリティが0円でも、指定商品の仕入れ、システム利用、広告、更新研修などの負担は別に設定される場合があります。必須と任意を分け、毎月の明細を作成しましょう。仕入代金には商品の対価も含まれるため、その全額を「実質ロイヤリティ」と呼ぶのも適切ではありません。
本部側では、供給事業の粗利と支援事業の収益を分けると、どちらの原価をどの収入で賄うかが見えます。加盟店への説明では、費用の名称を置き換えて安く見せることを避け、必要な商品や支援と月額負担の関係を示してください。
加盟金・研修費は提供作業から積み上げる
加盟金を設計するときは、商標・ノウハウの利用条件、マニュアル整備、出店調査、開業前支援などを整理します。研修費は講師の工数、教材、実地研修、会場などを分解し、加盟金に含める範囲との重複を確認する作業です。
たとえば「研修一式」だけでは、店長の交代時や追加スタッフの受講料が分かりません。初回の対象人数、追加料金が発生する条件、習熟が足りない場合の対応まで条件表に置くと、説明と請求のずれを減らせます。ここで他社の加盟金相場を先に採用すると、自社で必要な支援の原価を回収できるか判断できません。
本部立ち上げの業務全体は、フランチャイズ本部構築の進め方で整理しています。
加盟店の損益から料率の上限を試算する
料率の候補ができたら、標準月と売上が落ちた月を並べます。「月商が下がっても、人件費や家賃は同じようには下がらない」という前提が試算の出発点です。直営店の実績を使う場合は、立地、営業時間、オーナーの勤務時間も記録してください。
標準月と売上20%減の月を比べる
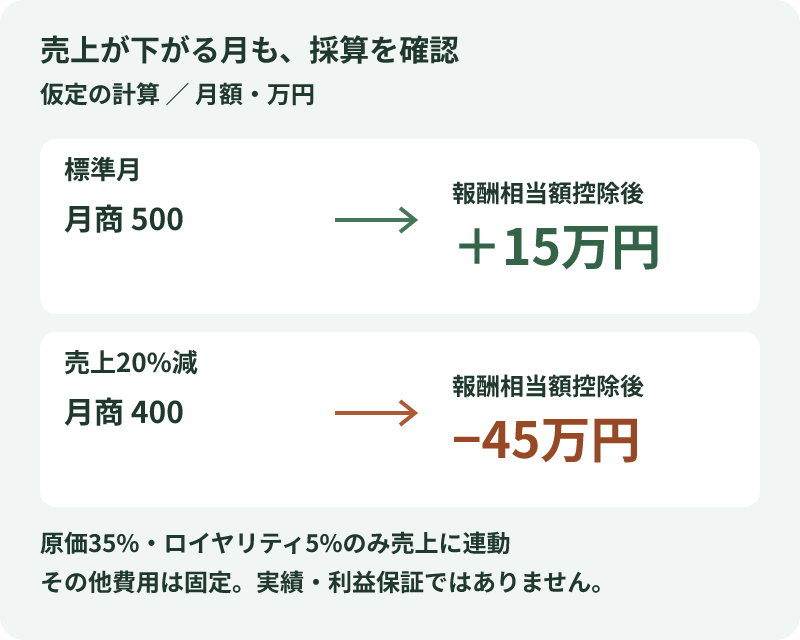
次の表は計算方法を説明するために編集部が設定した仮定です。実績、業界平均、将来の収益予測ではありません。金額は税抜の管理計算、月額・万円単位。人件費にオーナー分は含めず、原価以外の店舗費用を固定として置いています。
| 月額・万円 | 標準月 | 売上20%減の月 |
|---|---|---|
| 売上 | 500 | 400 |
| 原価(売上の35%と仮定) | 175 | 140 |
| 人件費(オーナー分を除く) | 125 | 125 |
| 家賃 | 50 | 50 |
| 水道光熱・販促・その他費用の合計 | 65 | 65 |
| ロイヤリティ(売上の5%と仮定) | 25 | 20 |
| 広告・システム等の別費用 | 10 | 10 |
| オーナー報酬相当額を引く前の残額 | 50 | −10 |
| オーナー報酬相当額(仮定) | 35 | 35 |
| 報酬相当額を引いた後の残額 | 15 | −45 |
売上が100万円減ると、原価は35万円、ロイヤリティは5万円減ります。それ以外を固定したこの例では、報酬相当額控除後の残額が60万円減り、15万円からマイナス45万円になります。
標準月の5%だけを見て「加盟店が払える」と判断すると、この落ち込みを見落とします。
この残額は手元資金ではありません。 減価償却、税金、借入返済、設備更新、運転資金の増減は表に含めていません。日本政策金融公庫の計算方法の説明でも、個人営業の人件費に事業主分は含めないとしています。35万円は生活費の確保を見る管理上の仮置きで、法人の役員報酬とも会計・税務の扱いが異なります。
残したい金額から支払余力を求める
標準月に、オーナー報酬相当額35万円と、その後の残額15万円を確保すると仮定します。ロイヤリティへ回せる月額の計算は「500 − 175 − 125 − 50 − 65 − 10 − 35 − 15 = 25万円」。売上に対する割合は25 ÷ 500 = 5%です。これはこの仮定の中での支払余力であり、事業として安全な上限を保証する数字ではありません。
同じ目標額を売上400万円の月にも残そうとすると、「400 − 140 − 125 − 50 − 65 − 10 − 35 − 15 = −40万円」。ロイヤリティを0円にしても目標に届きません。このときは、料率の調整に加え、家賃、営業時間、人員配置、粗利率、必要運転資金を含む事業モデルの再検討が必要です。
同じ標準月で料率だけを8%に変えると、ロイヤリティは40万円、報酬相当額控除後の残額は0万円です。売上400万円の月ならロイヤリティは32万円、残額はマイナス57万円になります。料率を変えた影響と、売上・原価・固定費が変わった影響を分けて説明するための比較です。
自社の表では、売上、原価率、人件費、その他固定費を直営実績から置き直します。売上を一律20%下げるだけで終えず、原価率上昇、時給上昇、開業直後の低稼働を別々に試すと、採算を左右する条件が分かります。人員を減らす想定を入れるなら、その人数で営業や研修を維持できるかも運営担当が確認してください。
本部側の支援原価と必要店舗数を確認する
加盟店が支払える料率でも、本部が支援を続けられなければ仕組みは維持できません。本部の経理・運営担当は、継続固定費と、加盟店が増えるほど増える支援費用を分けて置きます。加盟金は新規加盟に依存するため、ここでは継続収入の計算へ入れません。
ロイヤリティ収入と支援費用だけで仮計算する
前節の標準月と同じく、平均月商500万円・料率5%と仮定します。1店あたりロイヤリティは25万円。1店あたり支援変動費を10万円、本部の継続固定費を月300万円と仮定すると、1店が固定費の回収に回せる額は15万円です。
| 仮定による月額試算 | 10店 | 20店 | 30店 |
|---|---|---|---|
| ロイヤリティ収入(1店25万円) | 250万円 | 500万円 | 750万円 |
| 支援変動費(1店10万円) | 100万円 | 200万円 | 300万円 |
| 継続固定費 | 300万円 | 300万円 | 300万円 |
| 差引収支 | −150万円 | 0万円 | 150万円 |
この仮定の損益分岐点は300 ÷(25 − 10)= 20店です。本部の支援費用を月10万円に収められること、30店でも固定費が増えないことを仮置きした結果で、FC本部一般が20店で黒字になるという意味はありません。
SVの増員やシステム契約の段階料金があれば、その店舗数で固定費を変えて再計算します。
全店の平均月商が400万円になった場合は、1店のロイヤリティが20万円に減ります。同じ費用条件なら300 ÷(20 − 10)= 30店。店舗数が増えた時点だけで判断せず、低売上時の本部収支も確認する必要があります。
広告分担金と支援体制を別に管理する
広告分担金を徴収するなら、広告に使う額、運用費、繰越などを整理し、加盟店へ説明する使途と収支計画を合わせます。前の試算には広告分担金の収入も広告事業の支出も入れていません。広告費だけを収入に足し、対応する支出を落とすと、本部利益を過大に見せてしまいます。
支援変動費にはSVの訪問工数、移動、問い合わせ対応、追加教育などを置きます。固定費へ入れた人件費を再び変動費へ加える二重計上にも注意してください。1店に必要な時間と費用を同じ表にすると、遠方出店や小規模店で負担が変わる条件を説明しやすくなります。
本部は、加盟店側の支払余力と、この継続収支を突き合わせます。両方を満たす条件が見つからなければ、支援範囲・出店条件・必要資金から組み直す判断になります。
加盟説明会で使う料金確認シート
料率を説明する資料には、計算式、総負担、受け取れる支援、条件が変わった場合の扱いを一緒に載せます。下表は編集部が整理した検討用のシートで、法定様式や法定記載事項の全項目を網羅したものではありません。
| 記入欄 | そろえる内容 | 社内で確認する担当 |
|---|---|---|
| 算定基礎 | 税の扱い、返品・値引き、対象売上、算定原価 | 経理・契約担当 |
| 率・定額・最低額 | 計算例、上限、休業月の扱い | 事業責任者 |
| 初期費用 | 加盟金、研修、保証金の精算・返還条件 | 開業支援・経理 |
| 別費用・指定仕入れ | 広告、システム、物流、追加研修、必須購入 | 運営・購買 |
| 支援の対価 | 内容、頻度、担当、追加料金が発生する条件 | SV・運営責任者 |
| 加盟店の試算 | 標準月・低売上月、オーナー報酬相当額、資金不足 | 事業責任者・経理 |
| 本部の試算 | 支援原価、必要店舗数、増員する条件 | 本部経理・運営 |
| 契約上の手続 | 支払日、契約期間、改定、解約・更新の条件 | 法務・弁護士等 |
支援の中身を外注相場へ置き換えない
「月25万円のロイヤリティで何が提供されるか」を説明するには、支援内容を具体化する方が役立ちます。根拠のない外注費を並べ、「個別に頼むより得」と見せても、自社が約束した支援を実施できるかは分かりません。
| 支援項目 | 説明資料に書く内容 | 実施を確かめる記録 |
|---|---|---|
| SV支援 | 訪問・オンラインの頻度、相談範囲、追加訪問の費用 | 訪問報告、対応履歴 |
| 販促支援 | 本部広告と店舗広告の分担、素材、運用の担当 | 配信・費用報告、提供物 |
| 研修 | 対象者、初回と継続、追加費用、再受講の条件 | 受講・到達確認の記録 |
| システム | 対象機能、利用人数、連携、保守の範囲 | 契約、利用・障害対応履歴 |
数字は、資料請求時の概要、説明会の試算表、契約前の書面で一致させます。 改定した月には版の日付も記録し、以前の資料を受け取った加盟希望者にどう説明するかまで担当を決めてください。
加盟開発のマーケティング戦略と合わせ、広告から面談まで同じ条件を伝えられる状態に整えます。
投資回収は利益と資金繰りを分けて示す
初期投資を月の営業利益で割っただけでは、何年で資金が戻るかは分かりません。仮に借入を使わず全額自己資金で初期支出1,200万円を払い、税金・設備更新・必要運転資金・オーナーの生活費等を確保した後の回収用の年間キャッシュフローを240万円と置けば、単純回収期間は1,200 ÷ 240 = 5年です。これは一定額が続く仮定の計算で、実在するFCの収益予測ではありません。
計算には、開業後の立ち上がり、追加投資、運転資金の拘束、契約終了時の費用も確認します。借入を使う場合は、総投資に対する回収と、自己資金に対する回収で分母・分子の組み合わせが違うため、表を分けてください。保守的・標準・上振れの数字を示すなら、何の前提を変えたかを同じ欄に記載します。
請求前に例外条件の計算を試す
条件表を合意しても、集計する売上と請求する数字が違えば運用で混乱します。経理担当は、POSや会計のどの項目を使うか、締め日、端数処理、訂正時の精算を決め、契約担当と照合してください。返金が発生した月、休業した月、最低額を下回った月、複数店舗で売上を管理する場合の計算例も用意します。
たとえば、最低額付きの売上歩合なら、低売上月でも率を掛けただけの金額にはなりません。複数店を合算するか店舗別に計算するかでも結果が変わります。適用する例外は契約条件によるため、採用していないルールを説明資料に付け加えず、実際の請求書で再現できることを確認します。
開示書面・契約書・募集資料の数字を合わせる
料金表ができたら、法令上必要な開示と、自社として説明する内容を確認します。法的な適用や契約条項の妥当性は、資料をそろえて弁護士等に確認してください。マーケティング資料の整備と法務判断は、それぞれの担当で行います。
法定開示の対象と公取委の考え方
中小企業庁「特定連鎖化事業(フランチャイズ)について」によると、中小小売商業振興法の事前書面交付・説明義務は、同法の「特定連鎖化事業」に該当する本部が対象です。小売業・飲食業に関する要件などを満たすかで判断され、全業種のFC本部に一律の義務があるとはいえません。
対象外なら料金や条件を説明しなくてよい、ということでもありません。公取委のガイドラインは小売・飲食に限らずFCを対象とし、加盟判断に必要な情報開示を望ましいものとしています。法定書面への該当性とは分け、加盟金、継続費用、支援、解約・更新などの重要な条件を契約前に説明する準備が必要です。
収益モデルを予想売上と混同させない
公取委は、予想売上や収益を提示する場合の合理的な根拠・算式と、モデル収益だと分かる表示を重視しています。特定の出店予定地の予測と、既存店の平均から作ったモデルは区別して伝えます。この記事の試算表も、仮定の計算と明示している理由はそこにあります。
直営店の実績を募集資料に使うなら、対象店舗、集計期間、開業年数、面積や営業時間、オーナーの勤務条件を添えてください。
好調な1店だけを全加盟店で期待できる利益として示さないこと。 家賃や人員の前提が違う出店候補地に、その利益をそのまま移すこともできません。
契約前の突き合わせを担当ごとに残す
| 突き合わせる資料 | 確認する内容 |
|---|---|
| 募集ページと説明会資料 | 掲載料率、別費用、キャンペーン期間、支援内容の一致 |
| 説明会資料と契約・開示書面 | 算定基礎、支払日、最低額、返還・解約条件の一致 |
| 試算表と根拠資料 | 対象店舗、期間、費用範囲、実績と仮定の区別 |
| 契約条件と運営マニュアル | 約束した支援の担当・頻度・追加料金の一致 |
口頭で補足した条件も、担当者の記憶だけに置かず、確認した日付と資料の版を記録します。契約の他の論点はFC加盟契約のチェックリストで併せて確認できます。
開業後の見直しと加盟店への説明
料率の見直しは、原価や人件費が変わったとき、支援内容を変えるとき、加盟店・本部の収支が想定とずれたときに検討します。30店になったら引き下げる、原価率が何ポイント上がったら改定するといった共通基準を置くより、自社の計算の前提がどこで崩れたかを調べる方が先です。
営業要因と料金条件の影響を分ける
加盟店の利益が落ちている場合は、売上減少、商品構成、廃棄、時給、採用、家賃、営業時間と、ロイヤリティ・別費用を分けて確認します。料率が同じでも支援範囲が減れば対価の説明が変わり、率を下げても家賃や人員構成が変わらなければ赤字が残ることがあります。
SVが現場の条件を整理し、経理が月次損益を再計算、事業責任者が対応案を比較する流れにします。店舗ごとの例外対応をする場合も、その対象、期間、終了条件と本部収支への影響を記録してください。
更新時でも手続と不利益の内容を確認する
公取委は、優越的地位にある本部が、不当に加盟店に不利益となる条件を設定・変更する場合、独占禁止法上の問題となり得るとしています。契約更新時であることや改定条項があることだけで、一方的な変更が適切になるわけではありません。
現行契約の条項、変更する費用と支援、その理由、影響額、加盟店への説明・同意の扱いを弁護士等と確認します。通知の期限や経過措置は契約や変更内容に応じて検討し、「6か月あれば十分」などの一律基準で進めないでください。
加盟希望者を案内している最中なら、募集ページ、説明会資料、面談用の条件表をいつ切り替えるかも決めます。新旧条件の違いを面談担当者が説明できることまでが、加盟開発側の準備です。
料金条件を説明できる加盟開発へ
本部の検討資料には、算定基礎と別費用、加盟店の低売上時の損益、本部の支援原価、契約上の条件をそろえます。それを基に、加盟希望者へ「どの支援を受け、何を支払い、どの条件で採算が変わるか」を説明してください。
当社の店舗・FCブランドのマーケティング支援では、加盟募集の訴求、資料、説明会、面談へ進む導線などを整えます。自社で料金条件と運営モデルを決められていても、募集ページと説明会資料の伝え方がそろっていない場合は、整理からご相談いただけます。契約の適法性や税務の判断は弁護士・税理士等の専門家へ確認する範囲です。
相談前には、現在の料金表、支援内容、直営店の損益の前提、使っている募集資料を整理しておくと、案内のどこに説明不足があるか話し合いやすくなります。初回の問い合わせ文には、機密資料の全文を貼り付ける必要はありません。
参照した一次情報
- 公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」
- 中小企業庁「特定連鎖化事業(フランチャイズ)について」
- コメダ「フランチャイズオーナー募集・加盟条件」
- 日本マクドナルド「フランチャイズ契約内容」
- 日本政策金融公庫「売上高等の計算方法について」
確認日:2026年11月19日。個別例の料金は参照時点の公表条件です。本文の損益表・回収期間は、編集部が置いた仮定による計算です。